
文 |议史纪
中俄本币结算有变,俄罗斯跟中国做生意,越来越不爱用人民币了?
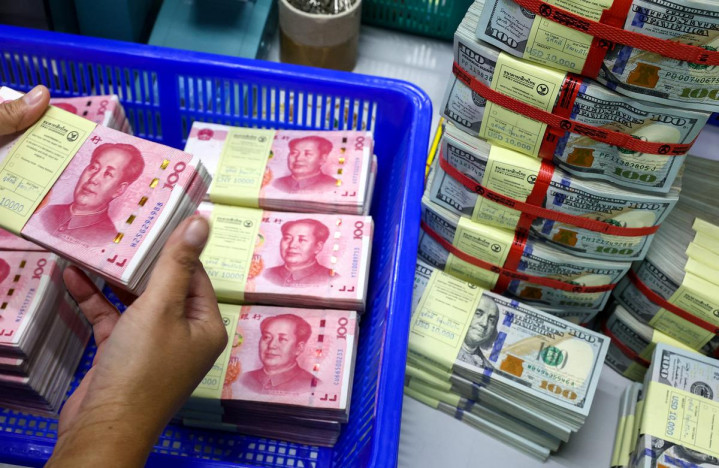
俄罗斯和中国做生意,结算用人民币的比例降了,俄方突然“不爱用人民币”了?
如果只看货币比例,不看结算路径和贸易总盘,就很容易被人牵着走,把针对美元体系的深层调整,误读成中俄之间的“不信任”。
人民币占比下来了,生意却越做越大
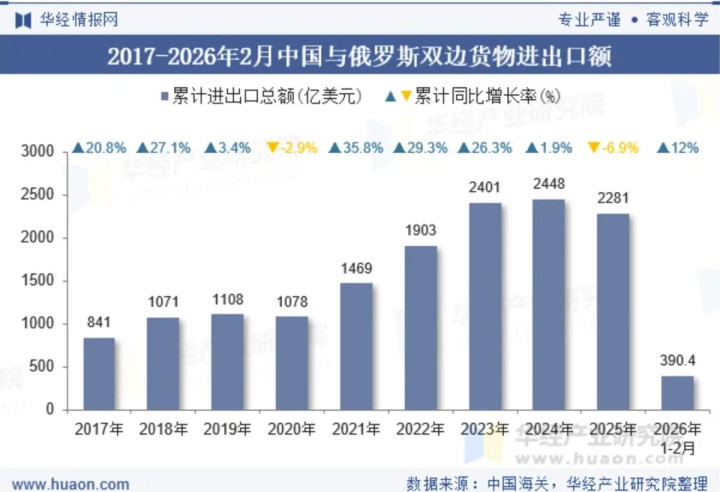
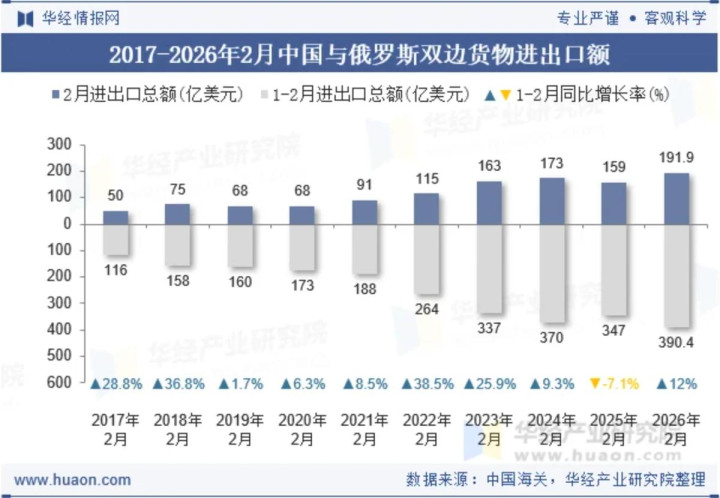
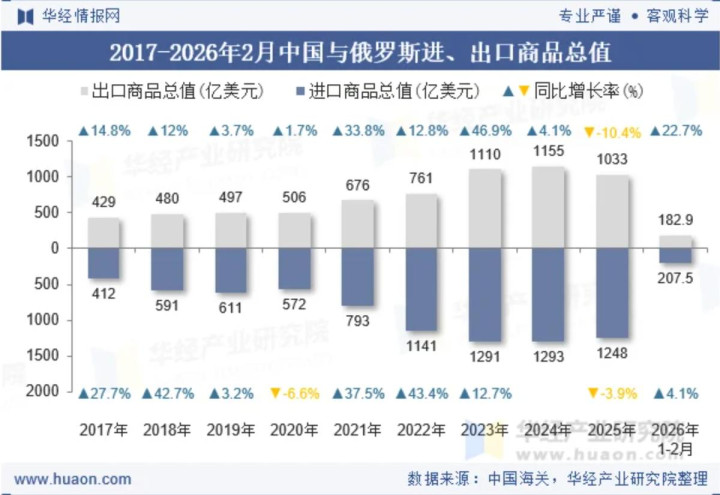
日前,海关公布的2026年前9个月双边贸易额已经做到2143.06亿美元,同比增速达到30.6%,俄方商务代表给出的全年预期在2700到2800亿美元之间,也就是说,很可能再次刷新纪录。
俄罗斯对华出口中,用人民币结算的比例,跟2024年中期相比,已经“腰斩”,今年大概只有22%。
如果俄罗斯真的“不爱用人民币”了,中俄生意还会越做越大吗?
真正发生的情况要复杂得多。中俄本币结算从2000年代中期就开始一点点铺路,这套机制最早设计出来,本来就不是只给人民币一个“专属通道”,而是给双边贸易多留几种选择。
元股证券:ygzq.hk
在美元和欧元相对稳定的时候,多数企业图方便,继续走传统线路,用“熟悉的硬通货”。
俄乌冲突升级、制裁加码以后,情况突然变了,俄罗斯不得不加速“去美元、去欧元”,这时候人民币往前走得快一些,属于顺势而为。
等美国和欧盟把金融制裁往深了推,把二级制裁的风声压得更紧,中方金融机构也必须算账、控风险,于是双方一起开始琢磨别的办法。
2025年起,俄罗斯对外结算里一个变化特别明显。俄央行公开数据显示,2025年全年,俄罗斯出口收入里,用卢布结算的比例大约53.7%,比2024年的41.5%又大幅抬了一截。
到2025年底,单月记录甚至冲到6成以上。换句话说,本来属于美元、欧元和部分人民币的空间,被卢布和“友好货币”一块吃走了。
等2026年数据再出来,人们发现一个现象:中俄贸易不但没掉头,反而继续加码,只是货币结构里,人民币没以前那么抢眼了。
过去,一大块结算本来就掌握在美元和欧元手里,人民币占上来一部分,在数据上会显得很亮眼。
现在俄罗斯干脆把本币权重拉升,把对一些“有毒货币”的依赖尽量降到最低,这种调整对人民币当然有影响,但这不是“疏远”,而是实用主义。
特别是在对亚洲国家出口这块,卢布结算的比例从大概接近一半,拉上去到将近7成,这说明,俄罗斯是在把本币当作“主干”,人民币、其他友好货币作为辅助工具。
中俄企业要的是把货顺利卖出去、把货顺利买回来,实际用哪种钱,只是手段问题。
人民币退半步,为的是多条路
在对华贸易中,俄方银行专门做了一套针对中国业务的结算“通道”,核心玩法就是集中轧差。
简单说,就是把一段时间里中方对俄方的付款需求、俄方对中方的付款需求集中起来,统一算总账,把相互可以抵消的部分先在本地系统里冲掉,最后只对外结算差额。
比如中方有一批能源和大宗商品采购要付钱,俄方同一时期有大量机械设备、电子产品要付款给中方企业,以前是各付各的,现在是银行在后台先对整体交易池子算一遍,只把净差额推到跨境通道。
有些媒体在数据里看不到相应规模的跨境人民币支付,于是得出人民币结算“缩水”的判断,却没意识到,部分人民币本身已经在本地通道里直接完成抵消了。
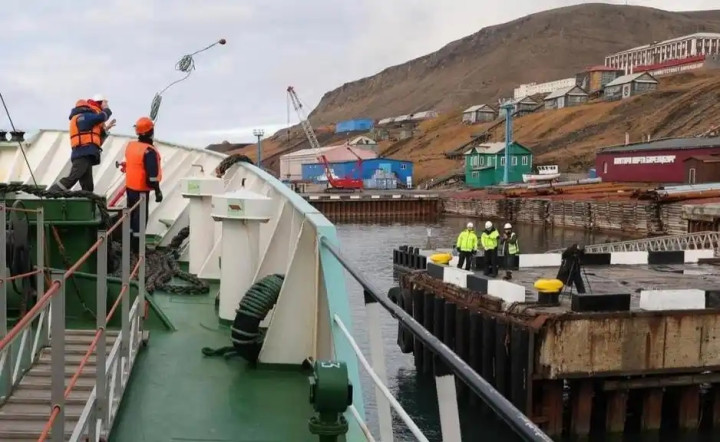
除了卢布和轧差,中俄之间还有一条通道变化也很明显,那就是黄金。受西方市场限制影响,俄罗斯黄金被赶出传统市场以后,流向开始东移。
以2026年为例,公开报道里提到,从1月到7月,香港一共进口了接近100吨俄罗斯黄金,比前一年同期大概翻了将近3倍。
更有研究机构梳理海关数据发现,自2022年初以来,香港累计从俄罗斯进口的黄金规模已经达到数百亿美元级别。
其中相当一部分随后通过正规途径再流入内地,这说明,中俄之间围绕黄金形成了一条新的资产通道。
当然,黄金本身不是货币,双方也没有正式对外宣布“黄金结算协议”,但这么大量的实物流动,本身就能说明不少问题。
对于俄罗斯来说,把部分能源、原材料的对华收入,通过黄金形式锁住,是资产配置上的一个选择;对于中国来说,在合规框架内增加一部分实物黄金储备,也是一种风险管理。
而在这一来一回之间,传统意义上需要走美元通道、走SWIFT系统的一部分支付被替代掉了,相关比例自然在货币统计里显得“缩水”。
所以,把人民币在对俄使用比例下滑,看成是单向度的“退却”,就有点刻意忽略事实了。
真实的情况是,随着卢布占比提高、轧差机制成熟、黄金和其他资产通道更活跃,人民币在中俄贸易中的地位,从“高调单点突破”,转向“低调参与多通道协同”。
对中国来说,这样的调整并不吃亏。过高集中在一个敏感场景里,一旦制裁外溢、清算渠道被针对,反而容易受制于人。
让人民币在中俄贸易里,跟卢布和其他工具一起搭配使用,是在照顾生意的连续性,同时也为人民币未来更稳的国际使用打基础。
人民币真正要的是使用场景
关于“俄罗斯到底爱不爱用人民币”这个问题,很多讨论有个前提没说清楚:中方本来就没把人民币国际化当成一场“替代考试”。
2026年10月,中国央行高层在公开场合谈国际货币体系的时候,用的是“正在向多元方向发展”这样的表述,核心意思是,美元还是那个美元,但未来不会再是“一家独大”的格局,而是多种货币共同参与。
对应到人民币身上,说得很直接,就是希望人民币在全球计价、支付、投融资、储备等场景里更多出现,环境更友好、风险更可控,让境内外主体真正“用得起”“用得顺”。
看一眼全球外汇储备的数据,就更容易理解这种冷静。到2025年三季度,人民币在全球官方外储中的占比大约1.93%,排在前列货币里大概第6名左右。
同期美元大概在57%左右,欧元大概20%,两者合起来接近8成。现实就是这么简单粗暴:人民币正在往前走,但距离“挑战”谁,还差着好几个台阶。
把眼前这点规模误读成“要取代美元”,既不符合中国官方的公开表态,也跟实际进度不搭。
只要整体方向是使用范围和场景在拓展,某个国家、某个领域的比例上下浮动,都只是过程中的技术细节。
对于一个正在稳步推进国际化的货币来说,这种有取舍的克制,比表面上“占比好看”要重要得多。
由于平台规则移动杠杆配资安全吗,只有当您跟我有更多互动的时候,才会被认定为铁粉。如果您喜欢我的文章,可以点个“关注”,成为铁粉后能第一时间收到文章推送。
元股证券安全网提示:本文来自互联网,不代表本网站观点。